



Ипотекийн шинэчлэл | 8-14 хувийн хүүтэй ч хамаагүй орон сууцанд оръё гэсэн эрэлтийг зөв л удирдах хэрэгтэй
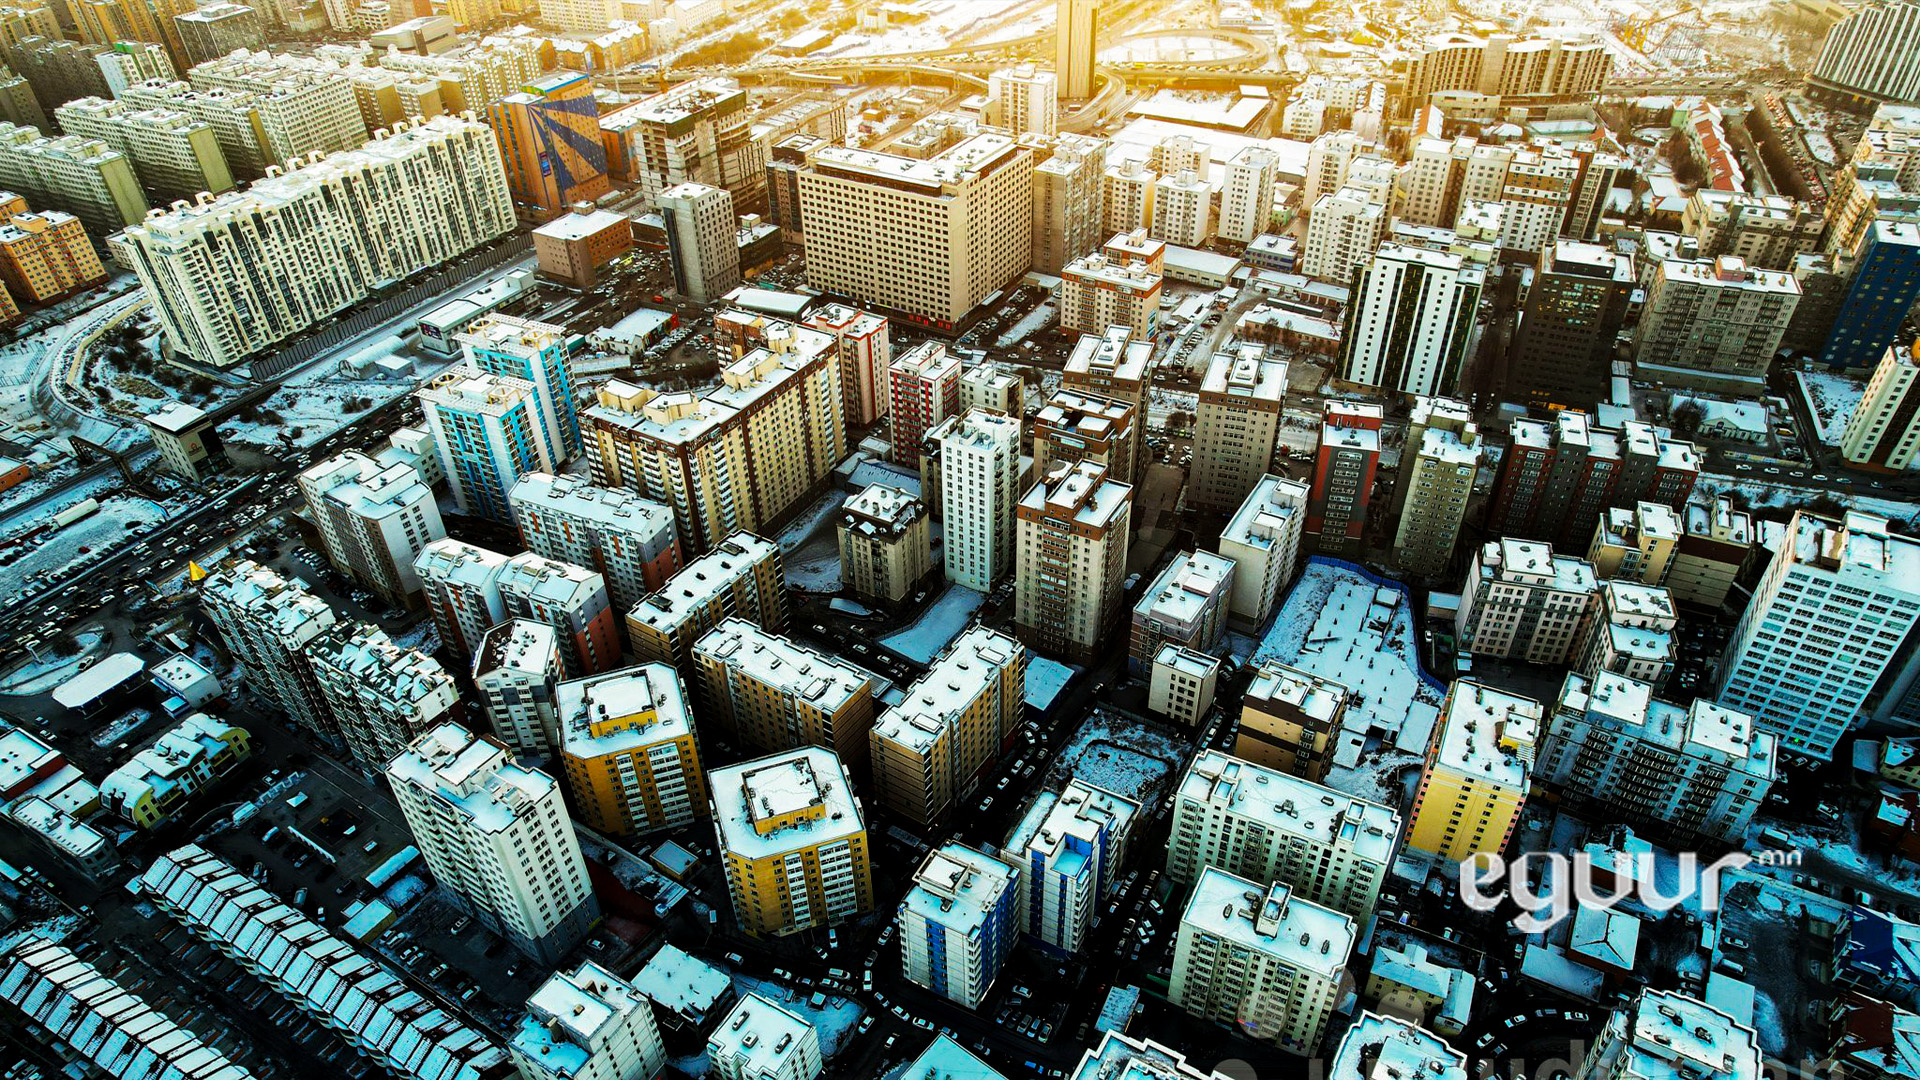
Найм болон зургаан хувь гэсэн нэг ижил хүүтэй 13 жил үргэлжилсэн ипотекийн зээлийн хөтөлбөрийг Засгийн газар бүсчилсэн хүү, төрийн оролцоогүй арилжааны банкны шалгаруулалт, Төвбанкны бус төрөлжсөн банкны зохицуулалтаар солихоор шийджээ. Цаг үеийн шаардлагаа дагаад зорилго чиглэл нь мэдээж зөв. Гэвч одоогоор төрийн байгууллагуудын албан ёсны тоонууд хоорондоо зөрж, иргэний сар бүр төлөх бодит дүн яг тодорхой болоогүй байна.
2009 онд улсын хэмжээнд яндангийн тоо 167 196 байв. Дөрвөн жилийн дараа буюу 2013 онд ипотекийн хөтөлбөр анх эхэлж, 2025 он хүртэл 10 их наяд төгрөгийн хөнгөлөлттэй зээл олгосон. Гэтэл 2025 онд яндангийн тоо 161 368 буюу дөнгөж 3.5 хувиар буурсан тухай Хот байгуулалт, барилга, орон сууцжуулалтын сайд Э.Бат-Амгалан хэлнэ лээ.
Хөтөлбөрийн хүрээнд 140 мянган зээлдэгч орон сууцтай болсон нь бага амжилт биш. Харин гол асуудал нь хөнгөлөлт хэнд очсонд байгаа юм. Улаанбаатар хотод гэхэд л зээл авсан иргэдийн 60 гаруй хувь нь нэг байрнаас нөгөөд шилжсэн бол гэр хорооллоос нүүсэн нь 30 орчим хувьтай байна. Өөрөөр хэлбэл, ипотекийн хөнгөлөлттэй зээлийн дийлэнх нь утаа гаргадаг гэр хорооллын өрхөд биш, аль хэдийн орон сууцанд амьдарч байсан хүмүүст очсон гэсэн үг.
Хямд зээлийн төлөө хэдэн жилээр дараалал үүсэх нь зайлшгүй. Жилд 8-10 мянган өрх зээл авдаг бол жил бүр 17-19 мянган шинэ гэр бүл бий болдог гэсэн тоо баримт бий. Ипотекийн дараалал уртсах тусам түүнийг тойрох арга хайсан иргэд оочероо урагшлуулахын тулд эрх бүхий хүмүүст нь 10-20 сая төгрөг өгдөг тухай ГБХНХ-ын сайд байхдаа Л.Энх-Амгалан хэлж байв.
Тиймээс УИХ, Засгийн газар хамтдаа ипотекийн хөтөлбөрийг үндсээр нь нэгэн зэрэг өөрчлөхөөр тал талд зэхэж буй. Нэгд, хүү байршлаас хамаарч ялгаатай байх, хоёрт, зээлдэгчийг төр биш, банк сонгох, гуравт, санхүүжилтийг Төвбанк биш, зах зээл шийдэж өгөх энэ өөрчлөлт нь Монголын ипотекийн түүхэн дэх хамгийн том шинэчлэл болно.
Бүсчлэх шалтгаан: Ипотекийн зээлийн хүсэлтийн дүн ₮7.9 их наядад хүрсний 90 хувь нь Улаанбаатарчуудынх
Ипотекийн зээл авахаар хүлээж буй иргэдийн тоо өдгөө 55 мянга давж, хүсэлтийн мөнгөн дүн ₮7.9 их наяд төгрөгт хүрсэн нь өөрчлөлтийн гол шалтгаан бөгөөд үүнээс 6.4 их наяд буюу 90 шахам хувь нь Улаанбаатарт ногдож байгаа аж. ХББОС-ын сайд Э.Бат-Амгалангийн хэлснээр зээлийн хүлээлт 4-6 жил болж, хүсэлт гаргасан иргэдийн 70 хувь нь 18-24 хувийн хүүтэй арилжааны зээл авахад хүрсэн гэнэ. Эрэлт их байгаа учаас Монголбанкныхан болон Засгийн газар, салбарын яамд Улаанбаатарт ипотекийн зээлийн хүүг бүсчлэлээс хамаарч, найм, 10, 12, 14 хувь болгож, зах зээлийн эрэлт, нийлүүлэлтийн тэнцвэрийг хангах бодлого барьж буйгаа зарласан.
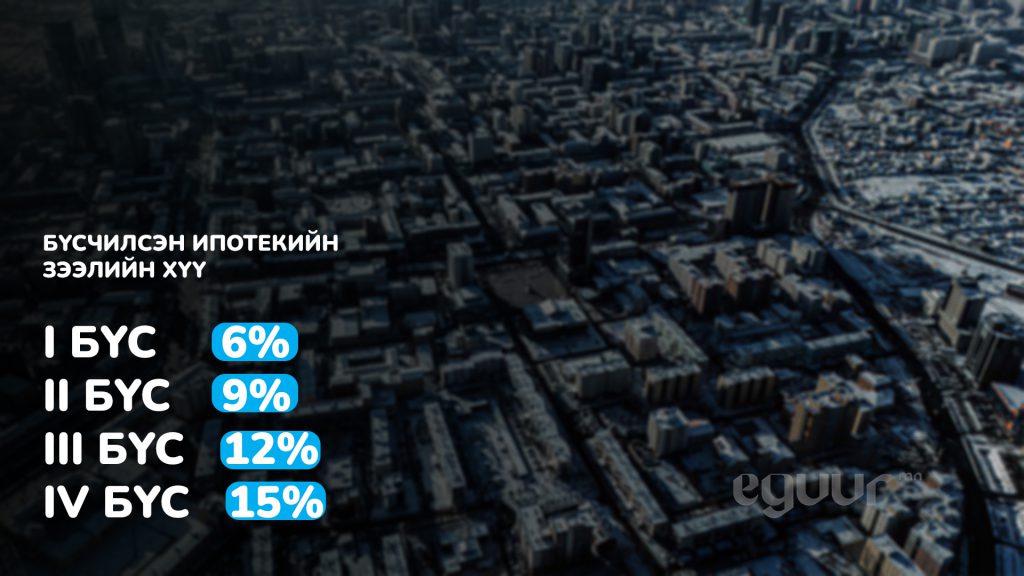
Ингэхдээ гэр хорооллын дахин төлөвлөлт болон орон нутагт анх удаа орон сууц авч буй, гурваас дээш хүүхэдтэй иргэдэд 6 хувийн хүүтэй зээлийг хэвээр үлдээх бол нийслэл хотын төвд, эсвэл тансаг зэрэглэлийн орон сууц худалдан авах тохиолдолд жилийн хүү нь 14 орчим хувьтай байх санал дээр үндсэндээ талууд нэгджээ. Засгийн газраас хэрэгжүүлэх "100 мянган айлын орон сууц" үндэсний хөтөлбөрт ч зээлийн хүүг хотын бүсээр ялгах зарчмыг тусгасан байна.
Ипотекийн зээлийн шинэ загвар: Гурван тулгуур
"100 мянган айлын орон сууц" хөтөлбөрийн хүрээнд 2027-2040 онд 100 мянган өрхийг орон сууцанд оруулж, 50 мянган яндан буулгахыг зорьж байна. Үүнээс 40 мянга нь төрийн, 60 мянга нь хувийн хэвшлийн орон сууц байх бөгөөд ипотекийн өнцгөөс авч үзвэл хөтөлбөр гурван тулгууртай.
Нэгдүгээрт, зээлдэгчийг банк сонгоно. "Авлигагүй шалгаруулалт" гэсэн зарчмаар төр оочер дараалал "хөтөлж" будлиулахаа болих гэнэ. Ажилтай, орлоготой иргэнийг арилжааны банк журмын дагуу шалгаруулна. Монголбанкны зүгээс ч зээлийн хүсэлтийн нэгдсэн дарааллыг e-Mongolia-д ил болгож эхэлсэн.
Хоёрдугаарт, урьдчилгааг хуваах боломжтой. Төрийн орон сууцанд орохоор бол 30 хувийн урьдчилгааг нэг дор шаардахгүй, дөрвөн хувилбар бий. 45 ам метр буюу 175 сая төгрөгийн байрны жишээгээр түрээс нь сард ₮700 мянга байна. Түрээслээд өмчлөх бол 20 жилийн турш сард ₮1.42 сая төлнө. Эсвэл таван жил сард 1.56 сая төлж урьдчилгаагаа хуримтлуулаад ипотек руу шилжинэ. Мөн Хамтын өмчлөлөөр байрныхаа төлбөрийн талыг ипотекийн зээлээр авч, нөгөө талд нь түрээсээ төлнө. Дөрөв дэх хувилбар нь иргэд өөрсдийн эзэмшдэг газраар орон сууц солих гэхчлэн ипотекийг зөвхөн нэг шугамаар тулгах биш, боломжит нөхцөлүүд санал болгож байгаа нь онцлог гэлтэй.
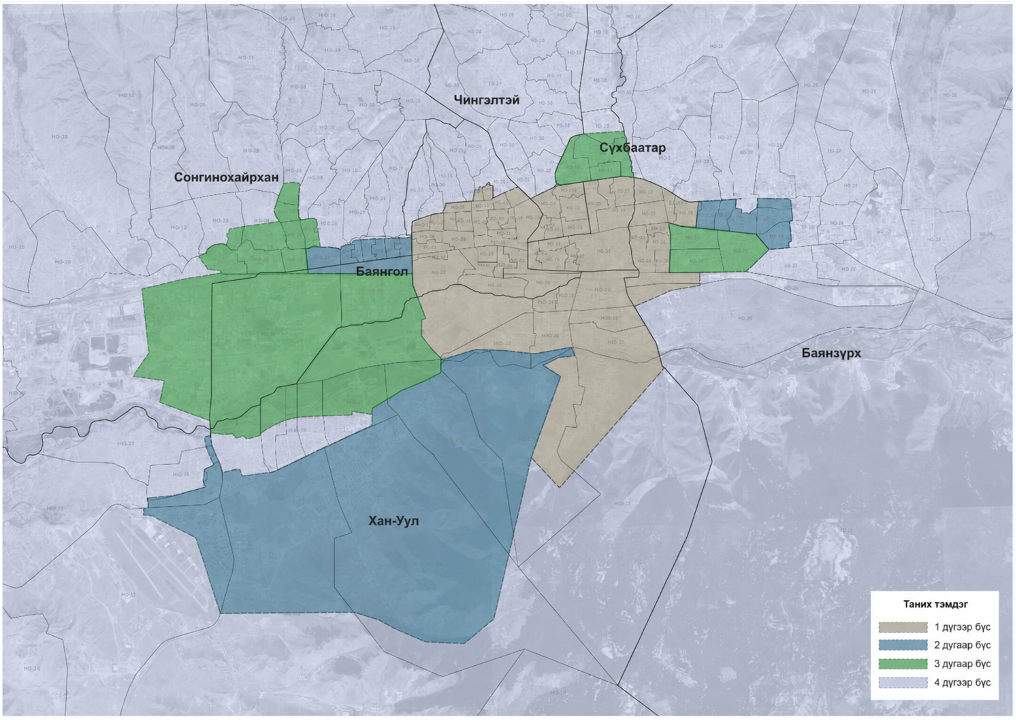
Гуравдугаарт, хүү бүсээс хамаарна. Хотын захад орон сууц авч суурьших иргэд, өрхүүд хамгийн бага хүү төлж, төв рүү ойртох тусам хүү өснө. Тодруулбал, нийслэлд 1-4 бүс болгон хувааж, IV бүс буюу хотын төвд болон тансаг зэрэглэлийн орон сууц авах бол сарын 14-15 хувийн хүүтэй байх гэнэ. Харин III бүсэд ипотекийн зээлээр орон сууц авах бол 12 хувь, II бүсэд ес, I бүс буюу хотын захын байрны зээл зургаан хувийн хүүтэй байхаар тооцсон бөгөөд ингэснээр ипотек нийгмийн хөнгөлөлтөөс гадна хот төлөвлөлтийн хэрэгсэл болно гэж үзжээ.
Зээлийн санхүүжилт: Төв банкнаас бонд руу
13 жилийн турш ипотекийн зээлийг Монголбанк санхүүжүүлж ирсэн. Хөтөлбөрийн хүү арилжааны зээлээс 10 орчим нэгж хувиар бага байсан тул зөрүүг нь Төвбанк алдагдлаараа нөхөж ирснийг ОУВС удаа дараа сануулдаг байв. Хамгийн сүүлд буюу 2026 оны зургаадугаар сард Монголбанкийг төсвийн шинжтэй энэ үйл ажиллагаагаа зогсоож, татаасыг төсөвт ил тод тусгахыг тэд шаарджээ.
Ингээд ипотекийн хөтөлбөрийн санхүүгийн эх үүсвэрийн асуудлыг хэн хариуцах вэ гэдэг шийдэл нь Орон сууцны санхүүжилтийн төрөлжсөн банк байгуулах явдал гэж үзэн хуулийн төсөл боловсруулсан нь одоо УИХ-аар хэлэлцэгдэх гэж буй. Энэ банк иргэдэд зээл олгохгүй, хадгаламж авахгүй.
Харин Бонд гаргаж Хуримтлалын сан, банк, гадаадын хөрөнгө оруулагчдаас мөнгө татаад арилжааны банкуудад урт хугацааны эх үүсвэр олгоно. Төр 34 хүртэл хувийг эзэмшиж, үлдсэнийг биржээр санал болгоно. Монголбанкны төлөвлөгөөгөөр тус банк 2027 оноос үйл ажиллагаагаа эхлүүлж, ипотекийн зургаан хувийн хөтөлбөрийг хүлээн авах гэнэ.
Түүнчлэн ипотекоор баталгаажсан бондын 60 хувийг Монголбанк болон Хуримтлалын сан 2.5%-ийн хүүтэйгээр эзэмших төлөвлөгөө байна. Ингэснээр татаасын хэсэг Төвбанк болон иргэдийн хуримтлал дээр үлдэх юм. Ямартай ч 2027 онд 16 мянган өрхөд зургаан хувийн хүүтэй зээл олгохын тулд гадаадаас 500 сая ам.доллар босгож, валютын эрсдлийн зардлыг Засгийн газар өөрөө даана гэж Сангийн сайд З.Мэндсайхан мэдэгдсэн. Өөрөөр хэлбэл татаас бүрэн алга болохгүй, харин анх удаа тооцоологдож, харагдахуйц болно.
Дэлхийн туршлага юу хэлж байна
Монголын шинэ загварын бараг бүх хэсэг аль нэг улсад туршигдсан. Гол асуудал нь манайх тэдгээрийг нэг дор авч хэрэгжүүлэхэд оршиж байгаа юм.
Малайзын Cagamas 1986 оноос банкуудаас орон сууцны зээл худалдан авч, бонд гаргаж ирсэн бөгөөд иргэдэд шууд зээлдэггүй. Монголын одоо байгуулах гээд буй төрөлжсөн банкны хамгийн ойр жишээ болох тэд нийт 466 тэрбум ринггит зах зээлээс босгосон түүхтэй. Өмнөд Солонгосын KHFC мөн бондоор санхүүждэг ч зээлдэгчдэд 10-50 жилийн тогтмол хүү санал болгодог. Тэнд одоогийн манай сайд нарын яриад байгаа шиг зээлдэгч эхний гурван жилдээ зургаан хувиар төлж байгаад дөрөв дэх жилээсээ хүү нь хоёр дахин өсөх айдасгүй.
Орон сууцны зээлийн хөнгөлөлтийг хэнд өгөх талаар Сингапур байршлаар биш, орлогоор шүүдэг аж. HDB-ийн 2.6 хувийн зээлийг өрхийн сарын орлого 14 мянган сингапур доллараас доош байх үед л олгож, зээлийн төлбөр орлогын 30 хувиас хэтрэхийг хориглодог. Тэгвэл Британид хамтын өмчлөлийн загвар аль хэдийн сайн хөгжсөн. Иргэн байрны 10-75 хувийг авч, үлдсэнд нь түрээс төлж, боломжтой болсон үедээ хувиа алхам алхмаар нэмдэг байна. Түүнчлэн орон сууцны байршил хэрэгцээг илэрхийлэхгүй учраас Сингапур, Британи хөнгөлөлтийг орлогын дээд хязгаартай хослуулдаг аж.
Яаран түүхий шийдвэр гаргахаасаа өмнө долоо хэмж
Харин Монголын өнөөгийн шинэчлэлээр бол хотын захад өндөр орлоготой иргэн, өрхүүд ч зургаан хувийн хүүтэй зээлээр орон сууц авах боломж нээлттэй байна. Түүнчлэн өрхийн дундаж орлого 2.9 сая төгрөг байхад IV бүсийн байрны сарын төлөлт 1.98 сая буюу дундаж орлогын 68 хувьтай дүйнэ. Хамгийн хямд буюу хотын захын I бүсэд байр авлаа гэхэд сарын төлөлт 1.07 сая байгаа нь хүртэл өрхийн орлогын 37 хувьтай тэнцэнэ. Гэтэл Сингапурт энэ харьцааг 30 хувиар хязгаарладаг тухай дээр дурдсан.
Дээр нь хүү дөрөв дэх жилдээ зургаагаас шууд 12 хувь болж өсөх нь сарын төлөлтийг огцом өсгөж, төлбөрийн дарамтад оруулах эрсдэл байна. "Урьдчилгаагүй" гээд байгаа хамтын өмчлөлийн хувилбарт ч байрны тал хэсгийн 30 хувь буюу 26 сая орчим төгрөг шаардлагатай хэвээр буй.
Иймд юу юугүй 2027 оны сонгуультай уралдан 16 мянган айлыг орон сууцанд оруулхаасаа өмнө дараах зүйлсийг тодорхой болгох хэрэгтэй.
- Албан ёсны хүүгийн нэгдсэн хүснэгт, хороолол бүрийн бүсийн зураг.
- Бүсчлэлийг орлогын дээд хязгаар, төлбөр орлогын харьцааны хязгаартай хослох.
- 6%-иас 12% руу гэнэт үсрэхийн оронд тогтмол эсвэл алгуур өсөх хүүгийн тооцоолол хийх
- ОУВС-гийн зөвлөмжийн дагуу хүүгийн татаасын зардлыг төсөвт ил тод тусгах гэх мэт...
АНХААРУУЛГА: Уншигчдын бичсэн сэтгэгдэлд Eguur.mn хариуцлага хүлээхгүй болно. Манай сайт ХХЗХ-ны журмын дагуу зүй зохисгүй зарим үг, хэллэгийг хязгаарласан тул Та сэтгэгдэл бичихдээ бусдын эрх ашгийг хүндэтгэн үзнэ үү.
Ipotekiin zeeliin shinchlel ners l zugeer l songuuliin umnuh shou bolood l duusaj bna shd
Улс орноороо өрөнд баригдчихсан байхад 500 сая ам доллар гадаадаас босгоно гэдэг ямар аймшигтай вэ
Улс орноороо өрөнд баригдчихсан байхад 500 сая ам доллар гадаадаас босгоно гэдэг ямар аймшигтай вэ
6-14 huвийн хүүтэй болгоно гэхээр иргэд яаж тэр өндөр төлөлтийг нь төлөх юм бэ
Өмнө нь зээл авсан хүмүүсийн 60 хувь нь нэг байрнаас нөгөөд шилжсэн гэдэг чинь үнэн шүү дээ
Ipotekiin 7.9 ih nayd tugrugni huselet gsed l buh yum tsever business bolloo shd
Улаанбаатар хотын захад 6 хувь, төв хэсэгтээ 14 хувь болгоно гэдэг чинь ялгаварласан бодлого
Töruljsön bank baiguulaad bond gargana l gene, yag l mungu ideh shine arga oloj bna shd
Монголбанкны хийдэг байсан ажлыг тусгай банк руу шилжүүлж татаасыг нь төсөв дээр харуулна гэнэ дээ
Zasgiin gazarin hiij bgaa ajil n zver l ard tumnii anhaarlig holduulax, lobi hiih l arga shd
Гэр хорооллын яндан буурдаггүй атлаа хөнгөлөлттэй зээлийн дийлэнх нь дарга нарт л очиж байна
Ene buh asuudlig bygd l medej bgaa murtluu dandaa l dald lobi hiigeed mungu idekhiig boddog
Улаанбаатар хотод байр авах гэж 55 мянган хүн 4-6 жил хүлээж байхад эд нар журам яриад суух юм
Зээлийн хүү нь 4 дэх жилдээ шууд хоёр дахин өсөхөөр иргэд яаж тэр өрийг нь дийлэх юм бэ
Ene 3 ih nayd tugrugni asuudal bol zver l 2027 onii uls toriin tom zokhioldol bna
Ипотекийн зээлийг болих хэрэгтэй байна даа